弁護士特約を保険会社が嫌がる理由と真相!示談交渉への影響や費用倒れを防ぐ活用法
自動車事故や日常のトラブルに巻き込まれた際、強い味方となる「弁護士費用特約(弁護士特約)」。しかし、インターネット上やSNSでは「保険会社が弁護士特約の利用を嫌がる」「使おうとすると渋られる」といった噂がささやかれています。本当に保険会社は弁護士特約を嫌がっているのでしょうか。その裏側にある保険会社の本当の事情や、示談交渉で不利になるという噂の真実について、業界の構造を交えながら詳しく紐解いていきます。
本記事では、弁護士特約のメリット・デメリットをはじめ、等級据え置きの仕組みや費用倒れを防いで賢く利用するためのポイントを徹底解説。2026年現在の最新の保険実務や示談交渉の動向を踏まえ、後悔しないための判断基準をお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険会社が弁護士特約を嫌がると言われる背景には、自社で示談代行を行うよりも示談金が高騰しやすく、損害調査や交渉のコストが増大するという構造的な理由があります。
- 要点2:弁護士特約を使っても、もらい事故など過失割合がない(0:10の)事故やノーカウント事故であれば、翌年の保険料が上がったり等級が下がったりすることはありません。
- 要点3:特約を利用することで「弁護士基準」による示談交渉が可能になり、結果として受け取れる慰謝料や賠償金が増額するケースが多いため、積極的に活用すべき必須のオプションです。
なぜ「保険会社は弁護士特約を嫌がる」と言われるのか?その理由と真相
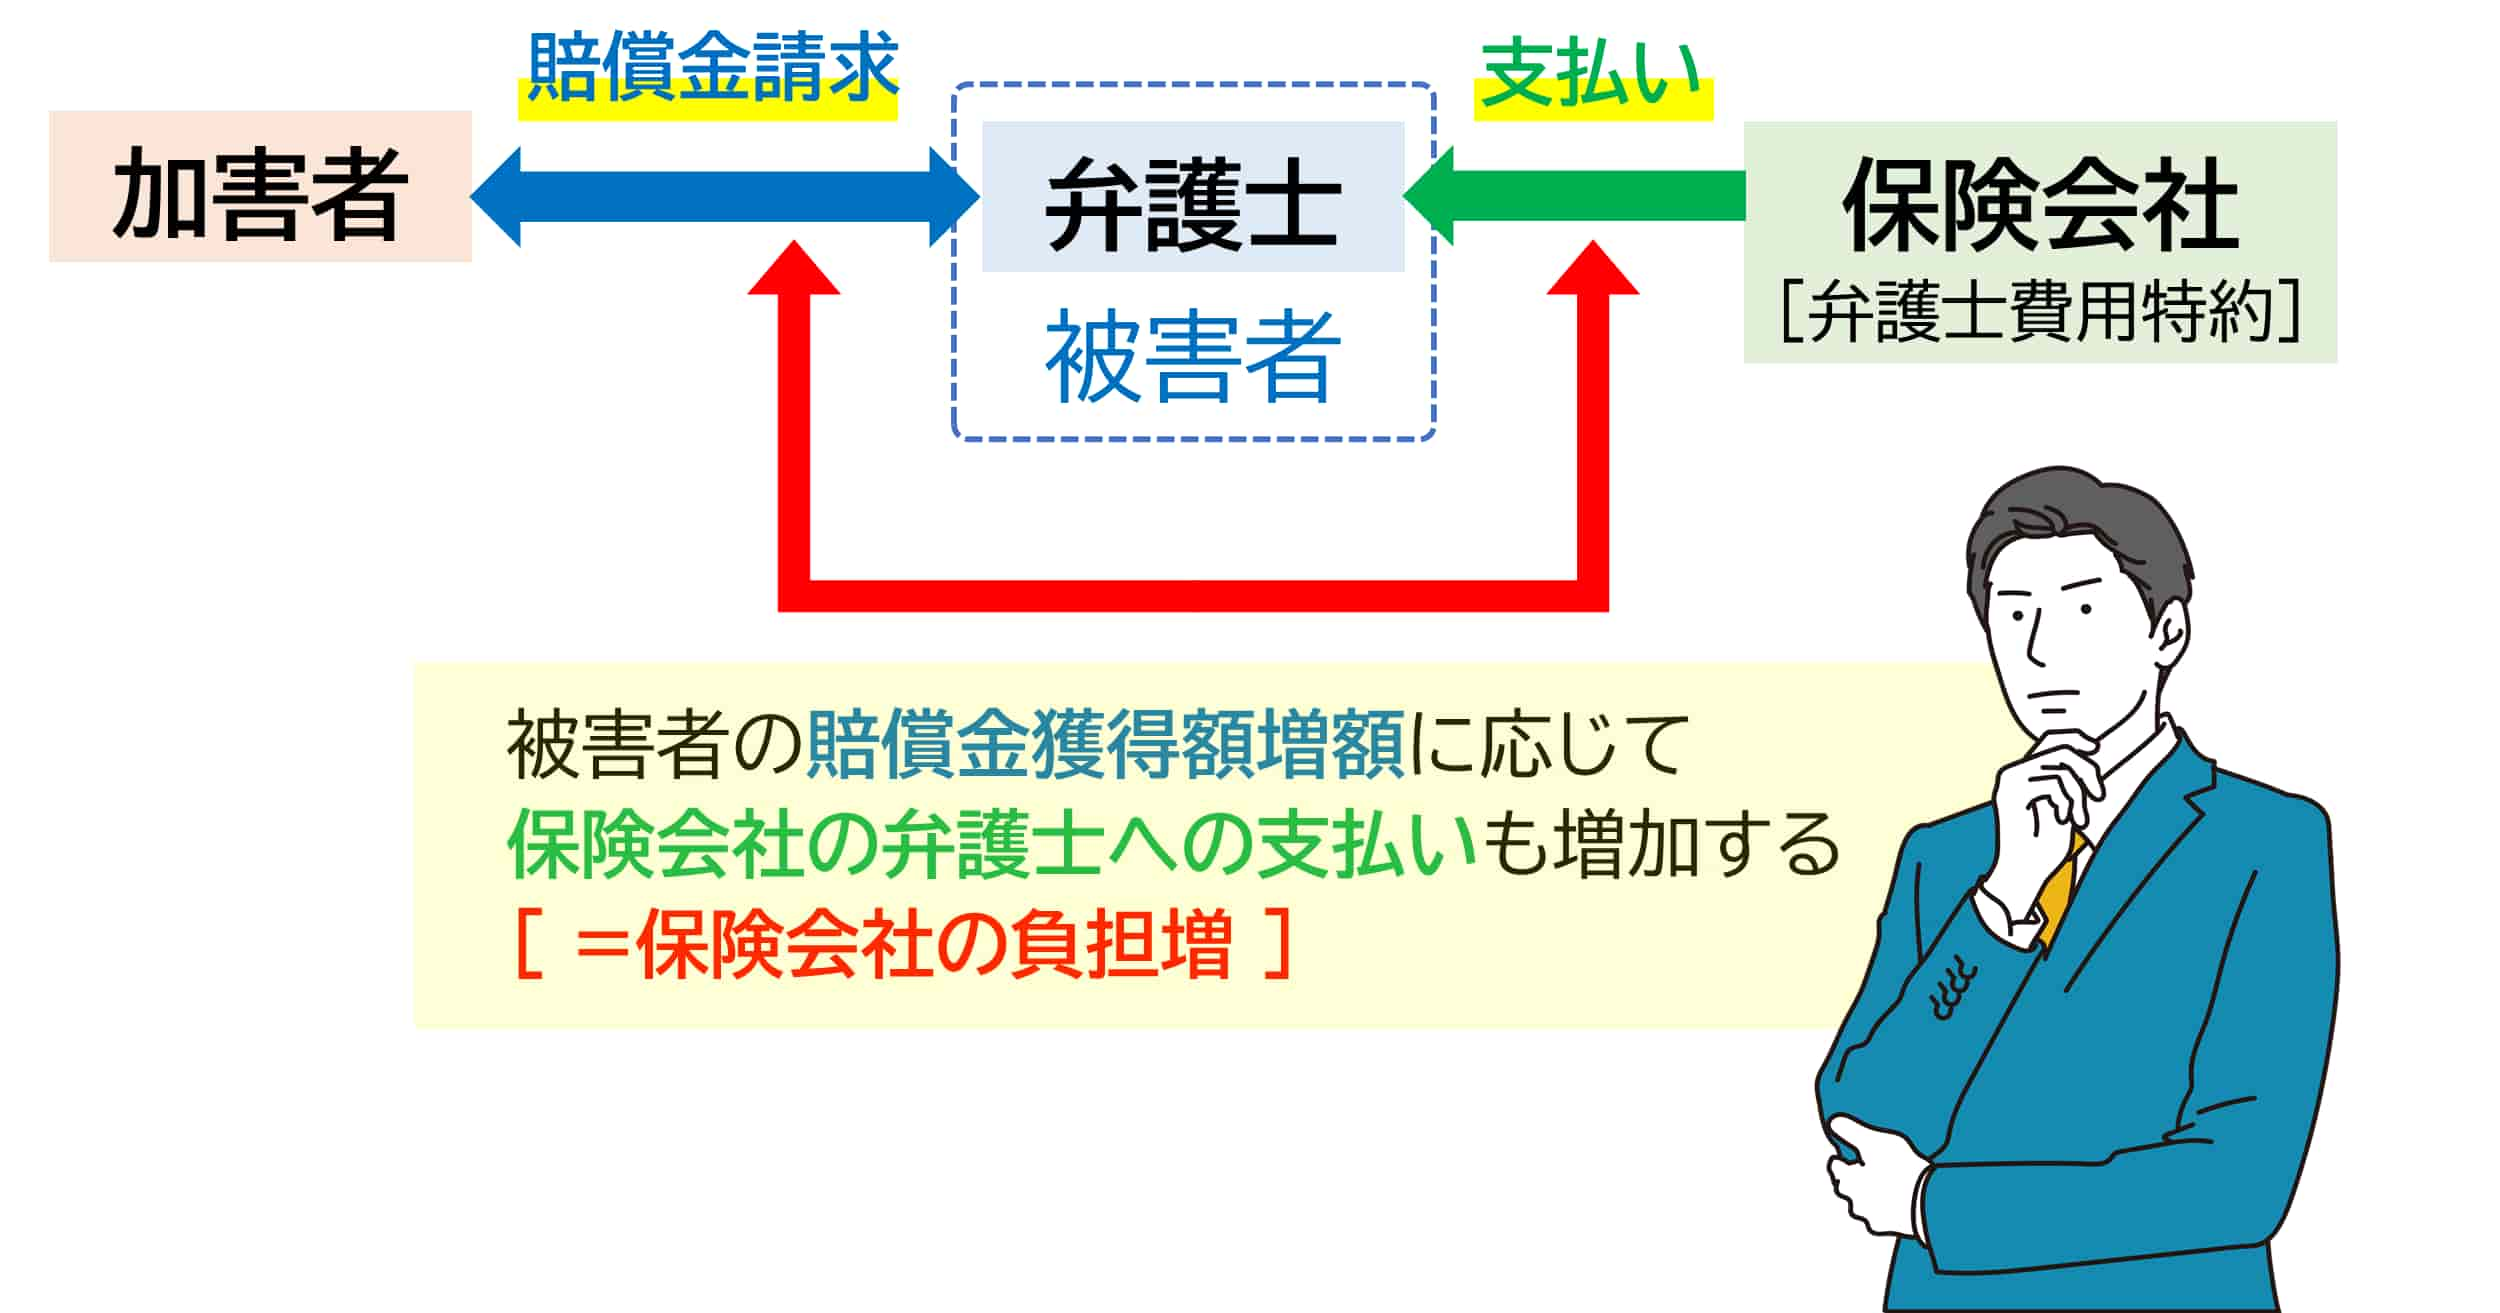
自動車保険の契約時に付帯することが多い弁護士特約ですが、「保険会社が使わせたがらない」「担当者の態度が露骨に変わった」という声が聞かれることがあります。これには、保険会社側の業務上の仕組みやコスト構造が深く関係しています。通常の事故であれば、保険会社の示談代行サービスを通じて自社スタッフや協力スタッフが相手方との交渉を進めますが、弁護士特約が使われると外部の弁護士が代理人として前面に立ちます。
保険会社が嫌がると言われる最大の理由は、示談金の増額による支払総額の増加です。保険会社の自社基準(任意保険基準)よりも、弁護士や裁判所が用いる基準(弁護士基準)の方が高額になることが一般的であるため、特約が使われると保険会社が支払う賠償金の総額が跳ね上がる傾向にあります。また、弁護士に支払う報酬(着手金や成功報酬など)の費用も保険会社から捻出されるため、直接的なコスト負担が増えることも嫌がられる要因となっています。
示談交渉の現場で起きていること:保険会社の本音と実態
実務の現場において、保険会社の担当者があからさまに弁護士特約の利用を拒否することは規約上できません。被保険者には正当な権利として特約を利用する権利が認められておらず、条件を満たしていればスムーズに適用されます。しかし、「本当に弁護士を入れる必要がありますか?」「私どもでしっかり交渉しますのでお任せください」といった慎重なトーンでの案内が行われることがあるため、ユーザー側が「嫌がられている」と感じる原因になります。
保険会社の本音としては、自社でコントロールできる範囲で早期に示談をまとめたほうが、人件費や管理コストを抑えられるという事情があります。弁護士が介入すると、法的根拠に基づいた緻密な資料請求や過失割合の細かな検証が行われるため、示談成立までに要する時間と手間が膨らむことになります。これが、現場の担当者が心理的に負担を感じる背景にあります。
弁護士特約のメリット・デメリットと等級・保険料への影響
弁護士特約を利用するにあたって、最も気になるのが「次年度の保険料が上がるのか」「等級に影響するのか」という点です。結論から言うと、追突されたもらい事故(自身の過失がゼロの事故)などで弁護士特約を使った場合、等級は据え置き(ノーカウント事故)となり、保険料が値上がりすることはありません。ただし、自分にも過失がある事故で保険を使って等級が下がるケースなど、状況による違いをあらかじめ把握しておくことが重要です。
以下に、弁護士特約を利用する際の主なメリットとデメリット、保険料への影響を分かりやすく比較表にまとめました。
| 項目 | 主な内容 | 詳細・補足 |
|---|---|---|
| メリット①:示談金の増額 | 弁護士基準の適用 | 保険会社基準よりも高い基準で慰謝料や賠償金が算出されるため、最終的な受取額が増える可能性が高い。 |
| メリット②:精神的負担の軽減 | 示談交渉の代行 | 加害者側の保険会社との直接交渉をすべて弁護士に任せられるため、事故後のストレスが大幅に軽減される。 |
| デメリット:費用上限の存在 | 300万円までの補償枠 | 通常の弁護士費用特約では、法律相談費用は10万円、弁護士報酬等は300万円までが一般的な限度額(超過分は自己負担)。 |
| 保険料・等級への影響 | もらい事故は影響なし | 過失割合0の事故等であればノーカウント事故となり、等級・保険料は変わらない。過失有りの場合は等級に影響する場合がある。 |
費用倒れを防ぐための仕組みと「使えないケース」の注意点
「弁護士特約があればどんな事故でも完全に安心」とは限らない点にも注意が必要です。例えば、弁護士費用が補償の上限額(一般的に法律相談10万円、報酬等300万円)を大幅に超えるような大事故や、裁判費用が獲得できる賠償金を下回る「費用倒れ」の懸念があるケースでは、事前の見積もりや保険会社との確認が不可欠です。
また、弁護士特約が使えない代表的なケースとして、契約者本人や家族の故意または重大な過失による事故、無免許運転や酒気帯び運転などの法令違反が絡む場合が挙げられます。さらに、事故が発生した時点で特約に加入していなかった場合や、示談が完全に成立して和解書にサインをした後から特約を適用しようとしても原則として認められないため、タイミングの管理が極めて重要です。
事故に遭ったときに損をしないための賢い利用ステップ
実際に交通事故に巻き込まれた際、弁護士特約をスムーズかつ最大限に活用するためには、正しい手順を踏むことが不可欠です。感情的になって相手と直接やり取りをしたり、不利な条件で示談書にサインしてしまう前に、以下のステップを意識して行動しましょう。
まず第一に、事故直後は警察への連絡と負傷者の救護を最優先に行い、その上で自身の自動車保険の契約内容を確認します。弁護士費用特約が付帯していることが確認できたら、事故の初期段階で保険会社の窓口に特約を使いたい旨を伝えます。保険会社によっては提携している弁護士を紹介されるケースもありますが、自分でインターネットや地域の弁護士会を通じて好みの弁護士を自由に選ぶことも可能です。

【弁護士特約保険会社嫌がる】に関するよくある質問(FAQ)
Q1:弁護士特約を使うと、次の更新時に保険料が必ず上がりますか?
A1:いいえ、必ず上がるわけではありません。追突事故などの「もらい事故(過失割合が0の事故)」で相手への賠償金支払いがない場合や、ノーカウント事故に該当する場合は、特約を使用しても翌年の等級や保険料に影響はありません。
Q2:保険会社が紹介する弁護士ではなく、自分で弁護士を選んでも特約は使えますか?
A2:はい、基本的にはご自身で自由に弁護士を選ぶことができます。保険会社から特定の弁護士を強く勧められた場合でも、相性や専門性を考慮して自分で信頼できる弁護士を探して依頼することが可能です。
Q3:弁護士特約の上限額(300万円)を超えることはよくありますか?
A3:通常の物損事故や一般的な人身傷害事故であれば、300万円の枠内で弁護士費用(着手金や成功報酬)が収まることがほとんどです。ただし、極めて係争が長期化する裁判や複雑な重度後遺障害の事案では超過する可能性もあるため、事前に弁護士に費用見込みを確認してもらうと安心です。
まとめ:今後の動向と失敗しないための判断基準
「保険会社が嫌がる」という噂の背景には、示談交渉におけるコストの増加や弁護士基準による賠償金の高騰といった構造的な理由が存在します。しかし、それは裏を返せば、契約者側にとって弁護士特約がそれほど強力で正当な権利であるという証拠でもあります。
交通事故の被害に遭った際、泣き寝入りを防ぎ適正な補償を受け取るためには、保険会社のトーンに過度に遠慮することなく、自身が加入している弁護士特約を積極的に活用することが賢明な選択です。日頃から自身の保険証券を確認し、万が一のときに備えて特約の有無や補償内容を把握しておくことが、いざというときの最大の安心につながります。 (出典: 弁護士 特約 保険 会社 嫌がる(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
