メガバンク貸金庫事件の真相と安全性・補償の仕組みを徹底解説
2026年現在、個人の資産防衛やプライバシー保護の観点から改めて注目を集めているのが、メガバンクが提供する「貸金庫」サービスです。しかし、一部で囁かれる「貸金庫事件」や「中身不明・盗難トラブル」の噂、さらに万が一の事態における補償の仕組みについて、不安を感じている方も少なくありません。銀行という最も信頼性の高いインフラにおいて、実際に何が起きているのか、その実態や安全性の裏側、利用時の注意点を徹底的に紐解いていきます。
本記事では、貸金庫の基本的な仕組みから、トラブル発生時の責任の所在、約款における補償ルールの実態まで、信頼できる公的データや業界の規定に基づいて分かりやすく解説します。利用を検討している方、すでに契約していて安全性を再確認したい方は、ぜひ参考にしてください。
📌 【この記事の重要ポイントまとめ】
- 要点1:メガバンクの貸金庫は厳重なセキュリティを誇る一方、約款上は中身の申告義務がないため、事件やトラブル時の補償額には厳格な上限や制限が存在する。
- 要点2:過去に発生した預託物の紛失やトラブル事例から、銀行側の責任範囲や貸金庫の法的性質(賃貸借契約と寄託契約の違い)を正しく理解することが重要。
- 要点3:2026年現在の最新状況を踏まえ、安全に利用するためのチェックポイントや、コストパフォーマンスに見合うかの判断基準を網羅。
メガバンク貸金庫の仕組みと利用実態:銀行の金庫の裏側はどうなっているのか
多くの人が「銀行の金庫なのだから絶対に安全」という印象を抱いていますが、まずは貸金庫がどのような法的仕組みと物理的構造で成り立っているのかを正しく把握する必要があります。貸金庫サービスは、銀行が顧客に対して専用の保管スペースを貸し出す契約(一般的には「貸金庫契約」または「保護預り」の特殊形態)に基づいて提供されています。
物理的なセキュリティに関しては、二重の本人確認(カード、暗証番号、鍵、または生体認証)や、頑丈な金庫室、監視カメラなど、最高水準の設備が導入されています。しかし、ここで重要なのが「中身のブラックボックス性」です。貸金庫を利用する際、顧客は何を預けているかを銀行側に詳細に申告する必要が基本的にはありません。そのため、銀行側は金庫の中に何が・いくら分入っているのかを把握していないのが実態です。
「メガバンク貸金庫事件」の真相:過去に起きたトラブル事例と実態
「メガバンク貸金庫事件」というキーワードで検索される背景には、過去にメディアや裁判などで取り沙汰されたいくつかのトラブル事例や、預託物を巡る紛失・盗難の懸念があります。金庫室そのものが強盗に遭うケースは極めて稀ですが、内部関係者による不祥事や、預託物の取り扱いを巡る顧客とのトラブルがゼロであるわけではありません。
例えば、過去に一部の金融機関において、鍵の管理不徹底や貸金庫の開閉を巡る運用上のミスに起因するトラブルが報告されたことがあります。また、相続発生時に相続人が貸金庫の中身を確認しようとした際の手続きの複雑さや、銀行側の免責事項が適用されるかどうかが争点となったケースも存在します。
| 時期・区分 | 貸金庫を巡る主なトラブル・リスク要因 | 銀行の対応・約款上の扱い |
|---|---|---|
| 日常の運用時 | 鍵の紛失、暗証番号の失念、代理人登録を巡る親族間トラブル | 厳格な本人確認と所定の手数料による再発行・開扉対応 |
| 災害・事故時 | 地震、火災、浸水などによる店舗・金庫設備の被災 | 不可抗力条項に基づき、銀行側の損害賠償責任は原則として免責されるケースが多い |
| 盗難・紛失時 | 内部不正や万が一の盗難による中身の消失・紛失 | 中身の申告がないため立証が極めて難しく、補償額には約款上の上限が設定されている |
| 相続発生時 | 相続人間での中身の持ち出しを巡る争いや、開扉手続きの遅延 | 全相続人の同意や戸籍謄本の確認など、厳格な法的手続きを経て開扉 |
貸金庫の費用と安全性:コストに見合うメリット・デメリット
メガバンクの貸金庫を利用するためには、当然ながら年間または月額の利用料(費用)が発生します。金庫のサイズ(小型・中型・大型)や支店の立地によって異なりますが、一般的には年間で数万円程度のコストがかかります。自宅に高額な資産を保管するリスク(空き巣や火災など)と比較して、この費用をどう評価するかがポイントとなります。
安全性の高さは圧倒的ですが、デメリットとして「利用できる時間が銀行の営業時間内(またはATMコーナーの稼働時間内)に限られる」「出し入れに手間がかかる」「中身に対する補償に限界がある」点が挙げられます。特に、自宅の耐火金庫や自宅外の別の保管方法とのコストパフォーマンスを比較検討する利用者が増えています。
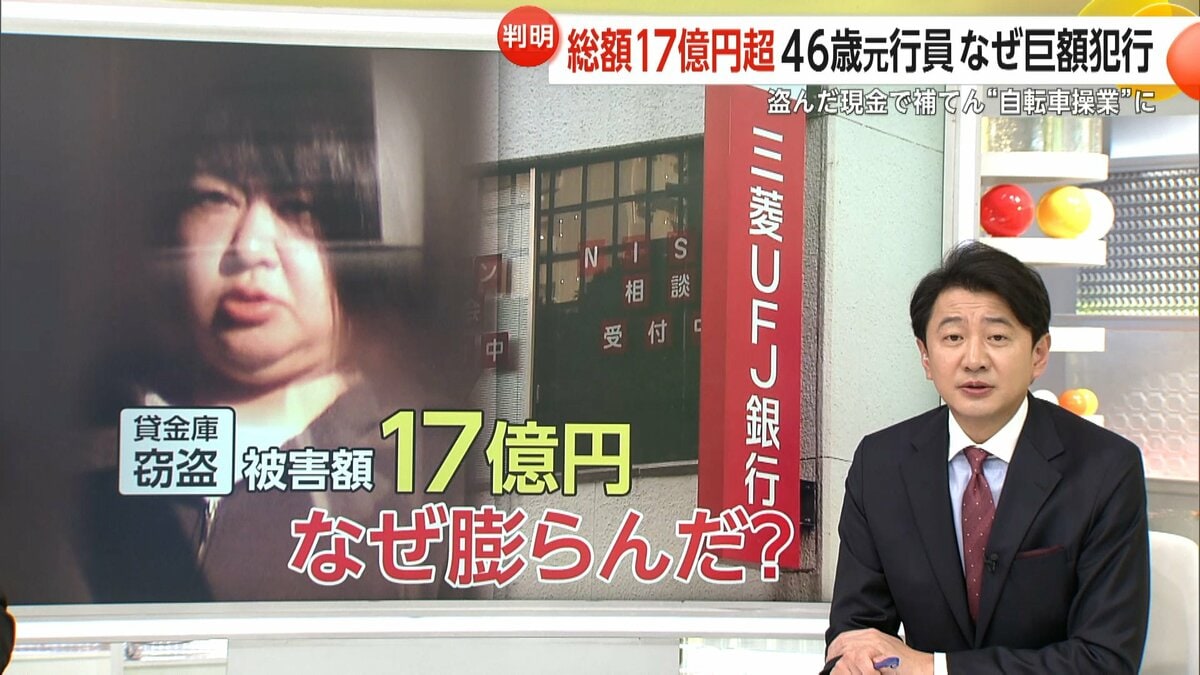
貸金庫約款と責任の限界:万が一トラブルが起きたときの補償の仕組み
貸金庫に関するトラブルで最も注意しなければならないのが「約款(やっかん)」に定められた責任の限界です。多くの人が誤解している点として、「銀行の金庫だから、万が一盗まれたり紛失したりしても全額補償されるはずだ」という思い込みがあります。
しかし、前述の通り銀行側は中に何が入っていたかを確認していないため、被害に遭った際に「何が、いくら分入っていたのか」を客観的に証明することが非常に困難です。また、多くの銀行の貸金庫規定(約款)では、天災地変などの不可抗力による損害に対する免責事項や、補償額の上限(数百万円程度、あるいは特約を結んでいる場合を除き限定的であること)が明記されています。したがって、高額な宝石や現金を無造作に預けるだけでは、十分な補償を受けられないリスクがある点を理解しておく必要があります。
2026年最新の状況と信頼性:これからの資産管理における選び方
2026年現在、デジタル化やペーパーレス化が進む一方で、実物資産(金・プラチナ、重要書類、有価証券など)の安全な保管場所としてのメガバンク貸金庫のニーズは依然として根強く存在します。一方で、銀行の統廃合や店舗網の縮小に伴い、最寄りの貸金庫付き店舗が減少しているといった利便性の変化も見られます。
メガバンク自体の企業としての信頼性やシステムの堅牢性は極めて高い水準にありますが、「貸金庫というサービスの特性上、万能の金庫ではない」という実態を知っておくことが賢明です。過度に神格化するのではなく、リスクとコスト、そして自身の預ける資産の種類を照らし合わせて活用することが求められています。

【メガバンク貸金庫事件】に関するよくある質問(FAQ)
Q1:メガバンクの貸金庫から中身が勝手に盗まれるような事件は実際に起きるのですか?
A1:金庫室全体の強盗といった映画のような事件は極めて稀ですが、過去には運用上のミスやごく一部の不祥事に関する報道、利用を巡るトラブルが議論された事例はあります。ただし、物理的な防犯体制は極めて強固です。
Q2:貸金庫に入れていたものが紛失した場合、銀行から全額補償してもらえるのでしょうか?
A2:原則として非常に困難です。銀行側は中身の確認をしておらず、利用者が何を保管していたか証明する責任を負うため、約款上の補償限度額が適用されるか、立証不足で補償されないリスクがあります。
Q3:貸金庫の年間費用はどれくらいかかりますか?サイズによって変わりますか?
A3:サイズや店舗(都市部か地方かなど)によって異なりますが、一般的には小型のタイプで年間1万5千円から3万円程度、大型になるとそれ以上の利用料がかかります。
まとめ:今後の動向と失敗しないための判断基準
メガバンクの貸金庫は、自宅での盗難や火災リスクを防ぐための優れた選択肢である一方、「中身が非公開であるゆえの補償の限界」や「費用対効果」を正しく理解した上で利用すべきサービスです。噂や過度な不安に惑わされることなく、約款の内容を事前に確認し、預けるべき重要書類や資産の性質を見極めた上で、信頼できる資産管理の一環として活用していきましょう。 (出典: メガバンク 貸金庫 事件(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
