EV(電気自動車)の自動車税はいくらかかる?グリーン化特例の減税措置と2026年最新の維持費・優遇措置を徹底解説
脱炭素化の流れが加速する2026年現在、自動車選びにおいて電気自動車(EV)への関心がかつてないほど高まっています。ガソリン車と比較してランニングコストや地球環境への配慮が魅力である一方で、「実際の自動車税はいくらかかるのか」「減税措置や優遇制度はどうなっているのか」といった疑問を持つドライバーは少なくありません。購入検討時に見落としがちな税金面の仕組みを正しく把握することは、長期的な維持費を計算する上で極めて重要です。
本記事では、EVにかかる自動車税の基本構造から、グリーン化特例による具体的な減税・免税措置、自家用と事業用の違い、そして今後の見直し動向まで、専門的な視点から分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:EVの自動車税(種別割)は排気量ではなく一律「25,000円」をベースとしつつ、グリーン化特例により翌年度の税額が大幅に軽減される。
- 要点2:購入翌年度は「電気自動車 優遇措置(グリーン化特例)」の適用により、自家用乗用車の場合は自動車税が概ね75%減税(実質約6,200円)となる。
- 要点3:エコカー減税の期限や今後の税制改正の動向を視野に入れ、補助金制度と合わせた総合的な維持費の比較・検討が不可欠である。
EV(電気自動車)の自動車税はいくらかかるのか?基本構造と税額の仕組み
ガソリン車の場合、自動車税(種別割)の金額はエンジンの排気量(総排気量)に応じて細かく区分されています。例えば、1.0リッター超から1.5リッター以下であれば30,500円、2.0リッター超から2.5リッター以下であれば43,500円といったように、排気量が大きくなるほど税負担が増加する仕組みをとっています。
これに対して、エンジンを持たない電気自動車(EV)の場合は、法律上の排気量が「1リッター以下(または不明)」の区分として扱われます。したがって、標準の自動車税(種別割)のベース額は年間25,000円に設定されています。これは一般的なコンパクトカーと同等の水準ですが、EVの真価を発揮させるのが次項で解説する「グリーン化特例」による優遇措置です。
グリーン化特例による減税措置と具体的な軽減額
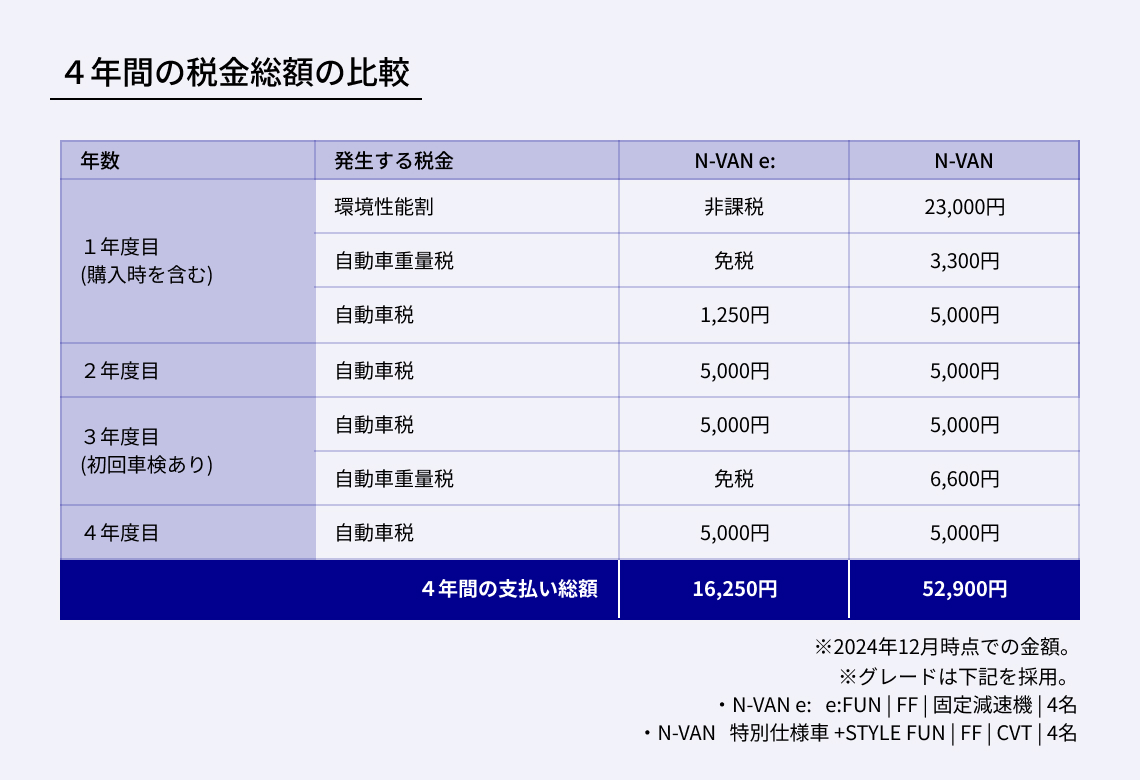
電気自動車の保有コストを大きく押し下げる要因となっているのが、環境性能に応じ て税率が軽減される「自動車税 グリーン化特例(軽自動車税の場合は環境性能割および特例)」です。この制度により、環境負荷の極めて低いEVに対しては、新車購入の翌年度に大きな優遇措置が講じられます。
公式な税制上の規定において、自家用の乗用電気自動車を取得した場合、新車新規登録を行った日の属する年の翌年度(1年間)に限り、自動車税がおよそ75%軽減されます。標準額である25,000円から75%が減免されるため、実質的な負担額は約6,200円(端数処理等の自治体規定により前後する場合あり)まで引き下げられます。
この強力な減税措置は、初期の維持費を抑える上で大きなメリットとなります。ただし、この特例措置は永続的なものではなく、取得時期や法改正のスケジュールに応じて適用期限が設定されている点には注意が必要です。
自家用と事業用の違い・次世代自動車課税の現状
自動車税の負担を考える上では、車両の用途が「自家用」であるか「事業用」であるかによっても扱いが異なります。運送業や営業車として用いられる事業用車の場合も、環境性能に応じたグリーン化特例の対象となりますが、ベースとなる税額や軽減率の算定根拠が自家用とは区別されています。
また、国や自治体が進める「次世代自動車 課税」の枠組みにおいては、CO2排出量をゼロにするEVや燃料電池自動車(FCEV)に対して、環境性能割(旧・自動車取得税に相当する地方税)の非課税または大幅な軽減も同時に実施されています。これにより、購入時の初期費用だけでなく、所有期間中の税負担が総合的にコントロールされる仕組みになっています。
| 区分・項目 | ガソリン車(一般的な排気量別) | 電気自動車(EV) |
|---|---|---|
| 課税の基準 | エンジンの総排気量に応じて決定 | 排気量なし(1L以下区分ベースで一律) |
| 標準税額(年間) | 29,500円 〜 110,000円超(排気量による) | 25,000円 |
| 優遇・減税措置 | 燃費基準に応じたエコカー減税(段階的) | グリーン化特例による翌年度75%減税(実質約6,200円) |
| 環境性能割 | 燃費達成度に応じて 0% 〜 3% | 非課税または免除措置の対象 |

EVの維持費比較:ガソリン車やハイブリッド車との違い
自動車税だけでなく、トータルの維持費を比較することも購入判断の重要な基準となります。電気自動車の維持費を構成する要素には、自動車税のほかに「燃料費(電気代)」「車検時の重量税」「メンテナンス費用」が含まれます。
燃料費の面では、自宅での夜間充電などを活用することで、同格のガソリン車と比較して走行コストを大幅に圧縮できるケースが一般的です。また、自動車重量税においても、エコカー減税の対象となるため免税または大幅な軽減が受けられます。
一方で、車両本体価格がガソリン車に比べて割高であることや、将来的なバッテリー劣化に伴う交換・リサイクルコストの懸念など、デメリットや注意すべきコスト要因も存在します。これらを相殺するために、国や地方自治体が提供する「EV 補助金」を賢く活用することが不可欠です。
今後の見直し動向と自動車税制の行方
日本の自動車税制は、カーボンニュートラルの達成やモビリティの電動化に伴い、定期的な見直しが行われています。「エコカー減税 期限」や「2026年 自動車税 改正」に関する議論では、税収のバランスを保ちつつ、次世代自動車の普及をいかに持続可能な形で支えるかが焦点となっています。
従来のガソリン税や排気量ベースの課税体系は、電気自動車やプラグインハイブリッド車(PHEV)の普及率が上昇するにつれて見直しが避けられない局面を迎えています。将来的な道路インフラの維持費負担のあり方を含め、電気自動車に対する優遇措置が今後どのように変化していくのか、最新の税制改正大綱や公式発表に継続して注目する必要があります。

【ev 自動車税】に関するよくある質問(FAQ)
Q1:電気自動車の自動車税は、購入した翌年度もずっと安いままでしょうか?
A1:グリーン化特例による大幅な減税(約75%減)は、原則として新車購入を行った翌年度の1年間のみ適用されます。2年目以降は標準額である25,000円に戻ります。
Q2:中古の電気自動車を購入した場合でも、グリーン化特例や減税の対象になりますか?
A2:グリーン化特例の多くは「新車新規登録」を行った車両の翌年度を対象としているため、中古車を購入した場合は特例の適用外となるのが一般的です。ただし、年式や自治体の独自施策によって異なる場合があります。
Q3:軽自動車規格のEV(軽EV)の場合、自動車税はどうなりますか?
A3:軽自動車の電気自動車(日産サクラや三菱eKクロス EVなど)の場合、自動車税ではなく「軽自動車税(種別割)」の扱いとなり、標準税額はさらに低く設定されます。また、軽自動車においてもグリーン化特例による軽減措置が用意されています。
まとめ:今後の動向と失敗しないための判断基準
電気自動車(EV)の自動車税は、標準額である25,000円をベースとしつつ、購入翌年度のグリーン化特例によって大幅な負担軽減が受けられる仕組みになっています。ガソリン車と比較した税制上の優遇や、電気代によるランニングコストの抑制は大きなメリットである一方、減税の適用期間や将来的な税制改正のトレンドを見据えた長期的な資金計画が求められます。
車両の利用目的や充電インフラの環境、各種補助金の受給可能性を総合的に比較・検討し、自身のライフスタイルに最適な選択を行うことが、賢いカーライフを実現するための最大の判断基準となります。 (出典: ev 自動車 税(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
