走行距離課税の導入はいつから?仕組みと背景、マイカー利用者への影響を徹底解説
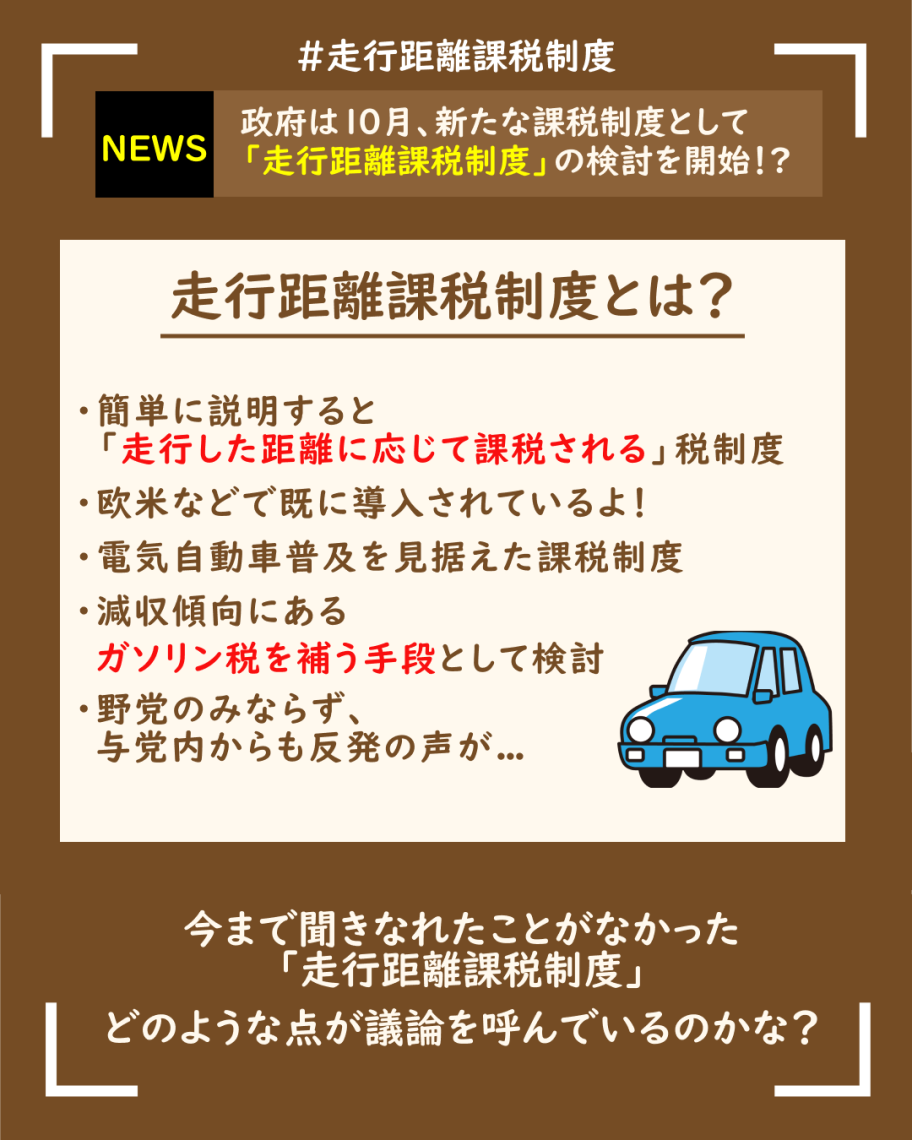
近年、自動車を所有するドライバーの間で大きな関心事となっているのが、走行距離に応じた新たな課税方式である「走行距離課税」の議論です。ガソリン税をはじめとする従来の自動車関係諸税の見直しが進む中、電気自動車(EV)やハイブリッド車(HV)の普及に伴う税収減少への懸念を背景に、具体的な仕組みや導入時期をめぐる議論が続けられています。
本記事では、走行距離課税が議論される背景や具体的な仕組み、対象車、そしてマイカー利用者への影響や最新の動向について、客観的な事実に基づいて詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:走行距離課税とは、燃料の消費量ではなく車を走行させた実際の距離に応じて税金を賦課する新しい仕組みの構想である。
- 要点2:EVやHVの普及によるガソリン税収の減少や、ガソリン車との税負担の不公平感を解消する狙いが背景にある。
- 要点3:地方のマイカー利用者や長距離移動者への負担増が懸念されており、導入には慎重な議論と公平性の担保が不可欠となっている。
走行距離課税とは何か?導入が議論される背景と仕組みの基本
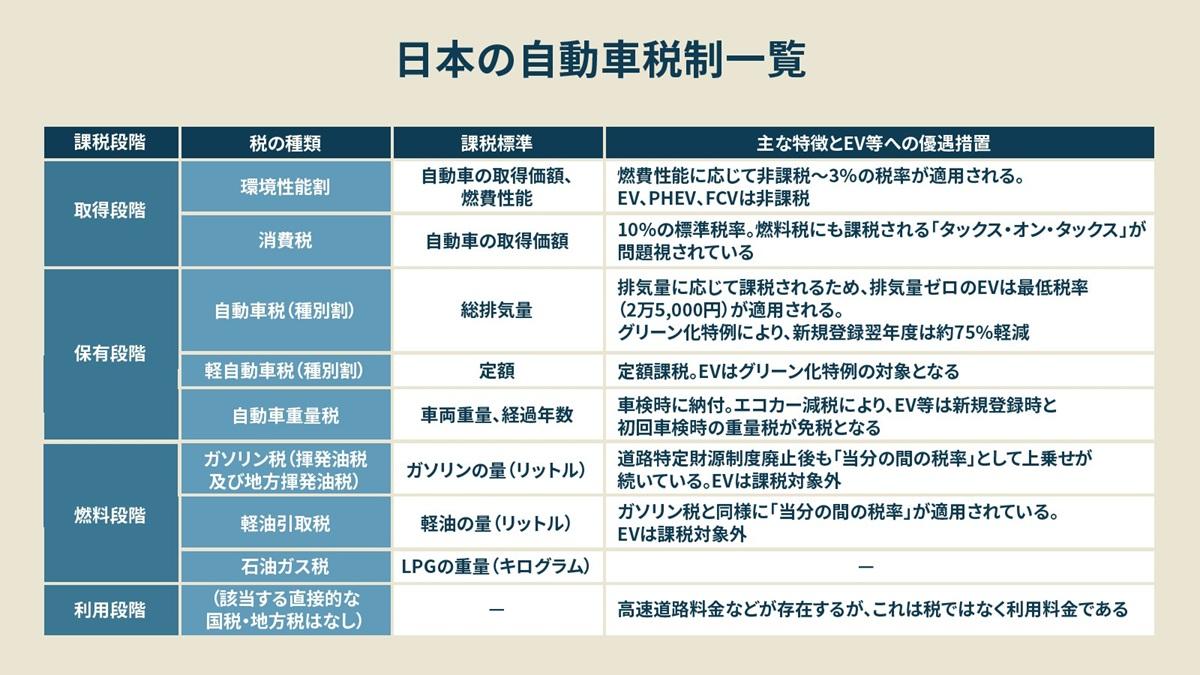
走行距離課税とは、自動車の走行距離に応じて税金を課すという新たな課税制度の構想です。現在、日本の自動車関連税制の中心には、ガソリンに課される「ガソリン税(揮発油税等)」や自動車の排気量・性能に応じた「自動車税・軽自動車税」「自動車重量税」が存在します。しかし、地球温暖化対策や環境負荷低減の観点からガソリン車から電気自動車(EV)へのシフトが加速するにつれ、大きな構造的課題が浮き彫りになってきました。
その最大の課題が「税収の目減り」です。EVやプラグインハイブリッド車(PHEV)はガソリンを消費しない、あるいは極めて少量しか消費しないため、走行に伴ってガソリン税を支払う機会が大幅に減少します。道路の維持管理費用は走行するすべての自動車で分担されるべきという原則に立ち返ったとき、EVの普及が進むほど道路インフラの財源が細るというジレンマが生じます。この不均衡を是正し、すべてのドライバーが公平に道路利用のコストを負担する仕組みとして、走行距離に応じた課税のアイデアが浮上しました。

走行距離課税の導入はいつから?最新の議論と検討状況
「走行距離課税はいつから始まるのか」という点は、多くのドライバーが最も気にかけるポイントです。政府や与党の税制調査会などにおける議論では、中長期的な課題として検討が進められていますが、現時点で具体的な導入時期が確定しているわけではありません。
自動車税制の抜本的な見直しや次世代自動車への移行スケジュールに連動する形で、関係省庁や有識者会議においてメリット・デメリットの検証が続けられています。ただし、国民生活への影響やシステム整備の複雑さ、地方自治体の財政への配慮などクリアすべき課題が多く、拙速な導入には慎重な姿勢が示されています。そのため、直ちに個人のマイカーに新税が即時適用されるような状況ではなく、中長期的なロードマップに基づいた検討段階にあるのが実態です。
走行距離課税の対象車は?ガソリン車・EV・トラックの扱い
走行距離課税が導入された場合、どのような車種が対象となるのでしょうか。議論の焦点となっているのは、特定の動力源に偏らずすべての自動車を対象とするのか、それともEVや次世代車を中心とするのかという点です。
従来のガソリン車やディーゼル車はすでにガソリン税や軽油引取税を負担しているため、そのまま新たな走行距離課税が上乗せされることになれば「二重課税」になるのではないかという強い懸念があります。そのため、ガソリン税の引き下げや既存の自動車税の軽減など、税負担の全体調整(バーター)が議論の前提となっています。
| 車種区分 | 現在の主な課税方式 | 走行距離課税における主な議論・影響 |
|---|---|---|
| ガソリン車・ディーゼル車 | ガソリン税、自動車税、重量税など | 既存の税負担との調整が不可欠。二重課税にならないよう、ガソリン税等の見直しとセットでの議論が必要。 |
| 電気自動車(EV)・PHEV | 自動車税(優遇あり)、重量税(免税等) | ガソリンを消費しないため従来の道路財源への寄与が少なく、新たな距離に応じた負担の公平化が模索される。 |
| 商用トラック・バス | 軽油引取税、自動車税、重量税など | 物流インフラへの影響が甚大。走行距離が長いため過度な負担増となれば、物流コストの上昇や経済活動への悪影響が懸念される。 |
特にトラックなどの商用車については、日本の物流を支える大動脈であるため、距離課税の導入がそのまま運賃や物価の高騰につながるリスクが指摘されています。産業界からの強い反発や慎重論根強く、例外措置や激変緩和措置の必要性が繰り返し主張されています。
マイカー利用者へのメリットとデメリット、懸念される実態
日々の通勤や買い物、レジャーでマイカーを利用する一般のドライバーにとって、走行距離課税の導入は家計に直結する切実な問題です。メリットとデメリットを多角的に整理することで、この制度が抱える本質的な課題が見えてきます。
メリット: 最大のメリットは、道路を利用する頻度や距離に応じた「公平性の高い負担」が実現できる点です。ほとんど車に乗らない人と、仕事や生活で毎日長距離を走る人とで、道路の摩耗やインフラ維持への負荷に応じた応能負担・受益者負担の原則に近づけることができます。また、燃料の種類(ガソリン、電気、水素など)に関わらず公平に課税できるため、税収の安定化にも寄与します。
デメリットと懸念点: 一方で、地方在住者や車が生活必需品となっている世帯への過度な負担増は深刻なデメリットです。公共交通機関が発達していない地域では、買い物や病院通い、通勤のためにどうしても長距離を走らざるを得ない現実があります。都市部に比べてマイカー依存度が高い地方のドライバーほど負担が重くなる「地方冷遇」の構造になりかねない点が、最大の反対理由となっています。
走行距離課税の導入に対する反対論と海外の動向
走行距離課税の導入議論に対しては、自動車ユーザー団体や各方面から強い反対や疑問の声が上がっています。「車は贅沢品ではなく生活の足である」「地方で暮らす人々にとって移動コストの増加は死活問題である」といった批判は根強く、国民的な合意形成には程遠い状況です。
また、走行距離を正確に把握するための仕組み(車載器の義務化やオドメーターの定期的な検針など)に関するプライバシー保護の懸念や、不正改造・改ざんを防ぐためのセキュリティコストなど、行政的・技術的なハードルも指摘されています。
海外に目を向けると、一部の国や地域(例えばニュージーランドなど)ではディーゼル車や重量車を対象としたロードユーザーチャージ(距離課税制度)がすでに導入・運用されています。また、欧州などでもEVの普及に伴う道路財源確保の観点から、次世代の課税方式に関する研究や実証実験が進められています。ただし、国ごとの道路インフラの状況やモビリティ事情は大きく異なるため、海外の事例をそのまま日本に当てはめることには慎重であるべきだという意見が主流です。
【走行距離課税】に関するよくある質問(FAQ)
Q1:走行距離課税はいつから実際に導入されるのですか?
A1:現時点で導入時期は確定していません。政府や税制調査会等において中長期的な検討課題とされており、具体的な施行スケジュールは決まっておらず、国民的議論や制度設計の段階にあります。
Q2:ガソリン車に乗っている場合、税金が二重に課されることになりますか?
A2:既存のガソリン税や自動車税との関係については、過度な負担増(二重課税)を防ぐための税制全体の調整が不可欠とされており、導入が検討される場合は現行の税負担の引き下げや見直しとセットで行う議論がなされています。
Q3:走行距離を測定・確認する方法はどのように行われる予定ですか?
A3:車載器(GPSや専用デバイス)による自動計測や、車検時などのオドメーター(走行距離計)の読み取りなど複数の方式が議論されていますが、プライバシーの保護や不正対策、機器導入のコスト面を含めて技術的な課題が多く残されています。
まとめ:今後の動向と判断基準
走行距離課税の議論は、EV普及による税収減という財政的な要請と、マイカー利用者や地方住民の生活維持・負担公平性という社会的要請が交錯する極めて複雑なテーマです。2026年現在も、中長期的なモビリティ税制のあり方として検討が続けられているものの、国民生活や物流経済への影響を踏まえると、拙速な導入は困難な情勢にあります。
今後の動向を冷静に見極めるための判断基準として、単に「税負担が増えるか減るか」だけでなく、既存のガソリン税や自動車税とのバランス、地方の生活インフラへの配慮、そしてプライバシーを含む計測システムの透明性がどのように担保されるかを注視することが重要です。 (出典: 走行 距離 課税(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
