年金は60歳から受給できるのか?繰上げ受給の仕組みと損益分岐点・減額率を徹底解説
2026年現在、定年延長や働き方の多様化が進む中で、「年金は60歳から受け取れるのか?」という疑問を持つ方は少なくありません。日本の公的年金制度における原則の受給開始年齢は65歳ですが、希望すればそれよりも早く受け取る「繰上げ受給」という制度が用意されています。
一方で、60歳から年金を受給することには、毎月の受給額が一生涯減額されるなどの大きなデメリットも存在します。本記事では、年金の繰上げ受給の仕組みや減額率、65歳受給との損益分岐点、手続きにおける注意点をわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的年金の原則的な受給開始年齢は65歳ですが、60歳からでも「繰上げ受給」を利用して受け取ることができます。
- 要点2:60歳から受給する場合は、一生涯にわたって受給額が減額される(最大の減額率は制度改正により段階的に変更)ため、事前の試算が不可欠です。
- 要点3:65歳受給との損益分岐点は受給開始の年齢や減額率によって異なり、長生きするほど65歳受給の総額が上回る仕組みになっています。
年金は60歳から受給できるのか?制度の基本と受給資格
公的年金(老齢基礎年金および老齢厚生年金)は、原則として65歳に達した翌月から受け取ることができます。しかし、生活スタイルの変化やリタイアのタイミングに合わせて、65歳よりも前に年金を受け取りたいというニーズに対応するため、「繰上げ受給」という特例的な仕組みが設けられています。
Wikipediaなどの公的百科事典や年金制度の基本ファクト情報によると、年金制度は老齢給付、障害給付、遺族給付の3つを柱として構成されています。このうち老齢給付を本来の支給年齢である65歳より前に受け取るのが繰上げ受給です。
ただし、誰でも無条件に60歳から受給できるわけではありません。老齢基礎年金や老齢厚生年金の受給資格期間(保険料納付済期間や免除期間などを合算した期間)を満たしていることが大前提となります。受給資格を満たしている人であれば、60歳以降の任意のタイミングで請求の手続きを行うことが可能です。
繰上げ受給の仕組みと減額率の計算方法
60歳から年金を受け取る最大のポイントは、受給額が一生涯にわたって減額されるという点です。繰上げ請求をした時点(月単位)に応じて、減額率が算出されます。
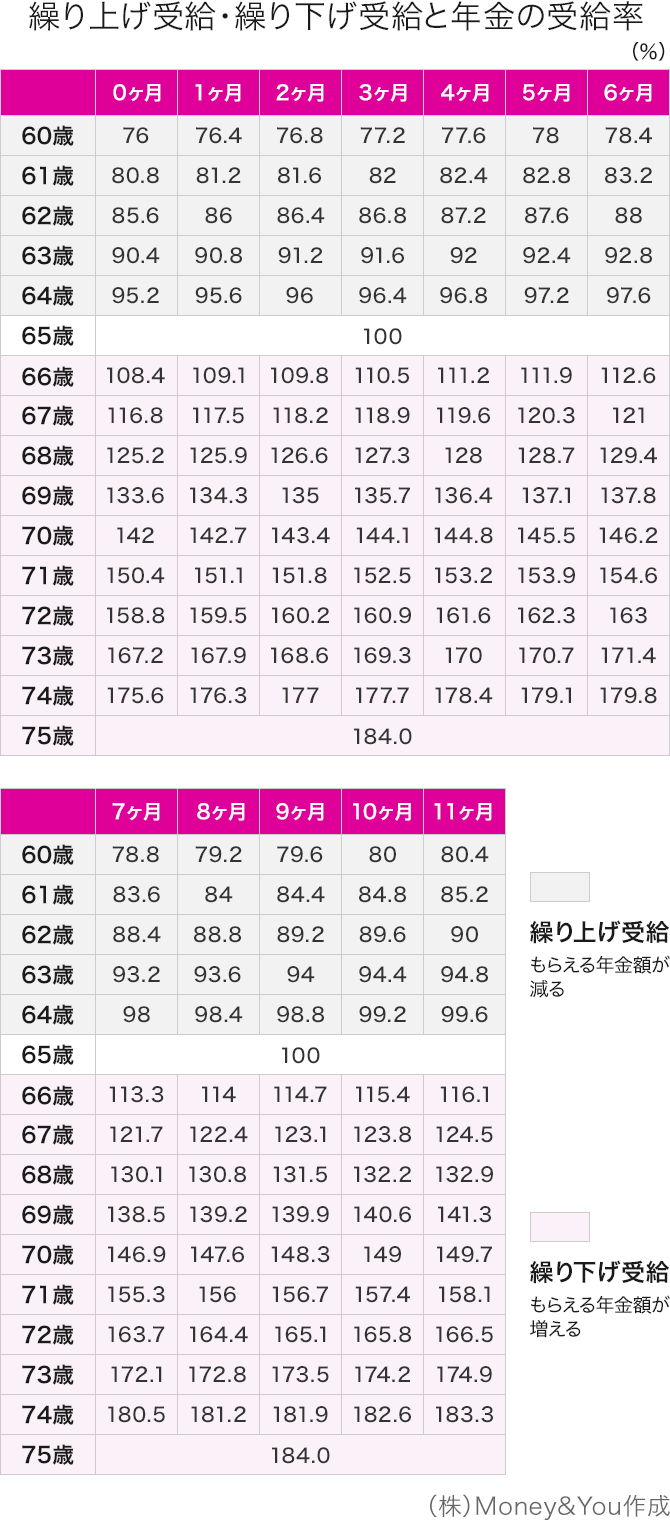
年金の繰上げ受給における減額率は、制度改正によって見直されてきました。現在のルールでは、1ヶ月繰上げるごとに一定の割合で減額されます。かつては一律で「1ヶ月あたり0.5%」でしたが、法改正により「1ヶ月あたり0.4%」へと引き下げられています。これにより、以前よりも減額の負担がやや軽減されています。
例えば、60歳0ヶ月で繰上げ受給を選択した場合、本来の65歳0ヶ月で受給する場合と比較して、計算された減額率に基づき、一生涯にわたって減額された年金額を受け取ることになります。
| 受給開始年齢 | 繰上げ期間 | 減額率の目安(月0.4%計算) | 受給時の特徴・影響 |
|---|---|---|---|
| 60歳0ヶ月 | 60ヶ月(5年) | 最大約24.0%減額 | 最も早く受給できるが、生涯の受給額は最大水準で削られる |
| 62歳0ヶ月 | 36ヶ月(3年) | 約14.4%減額 | 受給期間と減額率のバランスを考慮した選択肢 |
| 64歳0ヶ月 | 12ヶ月(1年) | 約4.8%減額 | 定年後わずかな期間をカバーするための調整 |
| 65歳0ヶ月 | なし(原則) | 0%(減額なし) | 本来の基準に基づく満額受給 |
65歳受給との損益分岐点はどこにあるのか?
「60歳から早くもらうのと、65歳まで待って満額もらうのとでは、どちらが得なのか」という疑問は多くの人が抱く点です。ここで重要になるのが「損益分岐点」の概念です。
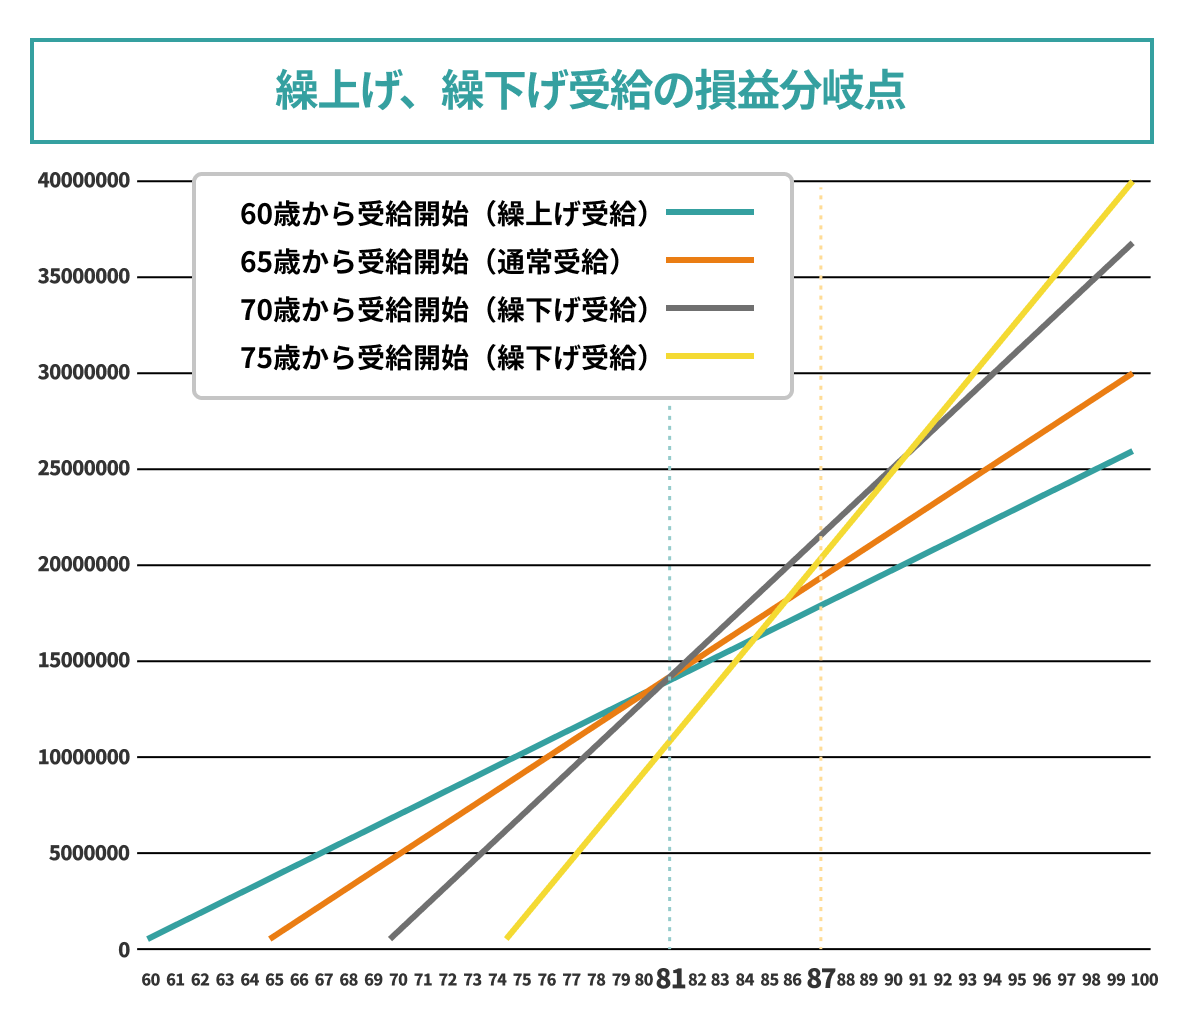
受給総額で見た場合、60歳から受け取り始めた場合の累計受給額と、65歳から受け取り始めた場合の累計受給額が逆転する年齢が存在します。一般的に、減額された状態で長期間受給し続けると、年齢が進むにつれて65歳受給の累計額が繰上げ受給の累計額を追い抜くことになります。
この損益分岐点はおおむね80代前半あたりに設定されることが多く、それよりも長生きする確率が高いと見込むのであれば、65歳まで受給を我慢するか、あるいは繰下げ受給を検討する方が総受給額としては多くなります。反対に、健康上の理由や早急な生活資金の必要性から「今すぐキャッシュが必要」という場合は、総額の損得だけでなくライフプランの現実性を重視して判断することになります。

60歳から受給するメリットと見逃せないデメリット
年金を60歳から受け取る選択には、明確なメリットとデメリットが存在します。それぞれの側面を冷静に比較し、自身のライフプランに合致しているかを見極める必要があります。
主なメリット:
- 定年退職後から65歳までの無収入期間や収入が減少する期間の生活費をカバーできる。
- 自分の健康なうちに、まとまったお金を早期から計画的に使える。
主なデメリット:
- 一度決定した減額率は一生涯修正されないため、70代・80代以降の高齢期に受け取れる年金額が少ない状態で固定される。
- 60歳以降に万が一の障害を負った際、事後的に障害基礎年金や障害厚生年金を請求できなくなる場合がある(繰上げ受給を請求した時点で障害年金の受給権が制限される規定があるため注意が必要)。
- 繰上げ受給を選択すると、その後に撤回(取り消し)をすることは一切できない。
年金受給手続きの流れと注意点
実際に60歳から年金を受け取るための手続きは、お住まいの地域を管轄する年金事務所や街角の年金相談センターで行います。スムーズに受給を開始するための手順と注意点を整理します。
まず、60歳に到達する誕生月の前月(日本年金機構から「年金請求書」が送付されるタイミング)以降に、必要書類を準備して提出します。老齢基礎年金だけでなく老齢厚生年金も同時に、あるいは個別に請求する手続きを進めます。
注意点として、前述の通り一度繰上げ請求を行うと、後から「やっぱり65歳からに変更したい」や「繰下げ受給に変えたい」と撤回することはできません。そのため、請求を行う前にねんきんネットや年金事務所でシミュレーションを行い、自身の健康状態、貯蓄状況、今後の就労予定を総合的に勘案した上で慎重に判断することが極めて重要です。
【年金 60 歳から】に関するよくある質問(FAQ)
Q1:60歳から年金をもらうと、働きながらでも全額もらえますか?
A1:60歳台前半で厚生年金に加入しながら給与を受け取る場合、「在職老齢年金制度」が適用されます。給与と年金の合計額が一定の基準額を超えると、老齢厚生年金の一部または全額が支給停止されることがあるため注意が必要です。
Q2:繰上げ受給をした後で、途中で取り消すことはできますか?
A2:いいえ、一度繰上げ受給の請求書を提出し、受給権が発生した後は、本人の都合による取り消しや変更は一切認められません。一生涯にわたって減額された受給額が適用されます。
Q3:国民年金(老齢基礎年金)と厚生年金は別々に繰上げできますか?
A3:いいえ、老齢基礎年金と老齢厚生年金を別々のタイミングで繰上げすることはできません。両方を同時に繰上げて受給開始の手続きを行う仕組みになっています。
まとめ:今後の動向と失敗しないための判断基準
年金を60歳から受給することは、定年後の生活基盤を早期に安定させるための有効な選択肢となり得ます。しかし、一生涯にわたる減額率の適用や、障害年金の請求制限、一度選んだら取り消せないという不可逆性など、見落とせないリスクも伴います。
大切なのは、ネット上の断片的な情報に惑わされることなく、自身の健康寿命、貯蓄残高、そして60歳以降の働き方をトータルでシミュレーションすることです。公式な年金試算を活用しながら、将来に後悔しない最適な受給タイミングを選択してください。 (出典: 年金 60 歳 から(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
