東芝不正会計問題の全貌:なぜ起きたのか、歴代経営陣の責任と現在の影響
日本電産(現・ニデック)による買収報道や再建のニュースが絶えない中、日本経済の歴史において最大級のショックを与えたのが「東芝不正会計問題」です。長年にわたる組織的な利益水増しが発覚し、歴代社長の辞任、第三者委員会の調査、証券取引等監視委員会による勧告を経て、名門企業は上場廃止という苦渋の決断を迫られました。本記事では、この未曾有の不祥事がなぜ起きたのか、その理由や背景、発覚から現在に至る経緯、ガバナンスと内部統制の崩壊がもたらした教訓まで、信頼できる事実をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2015年に発覚した東芝不正会計問題は、歴代社長(西田厚聡、佐々木則夫、田中久雄)の関与のもとで長年行われた組織的な利益水増し(チャレンジと称したプレッシャー)が本質でした。
- 要点2:ガバナンスと内部統制の完全な機能不全が背景にあり、証券取引等監視委員会の調査や第三者委員会の報告書によってその全貌が明るみに出ました。
- 要点3:一連の不祥事は巨額の赤字と債務超過を招き、最終的に上場廃止へ。現在も日本経済や関係各社の再建の文脈で教訓として語り継がれています。
東芝不正会計問題はなぜ起きたのか?利益水増しの構造と「チャレンジ」の正体
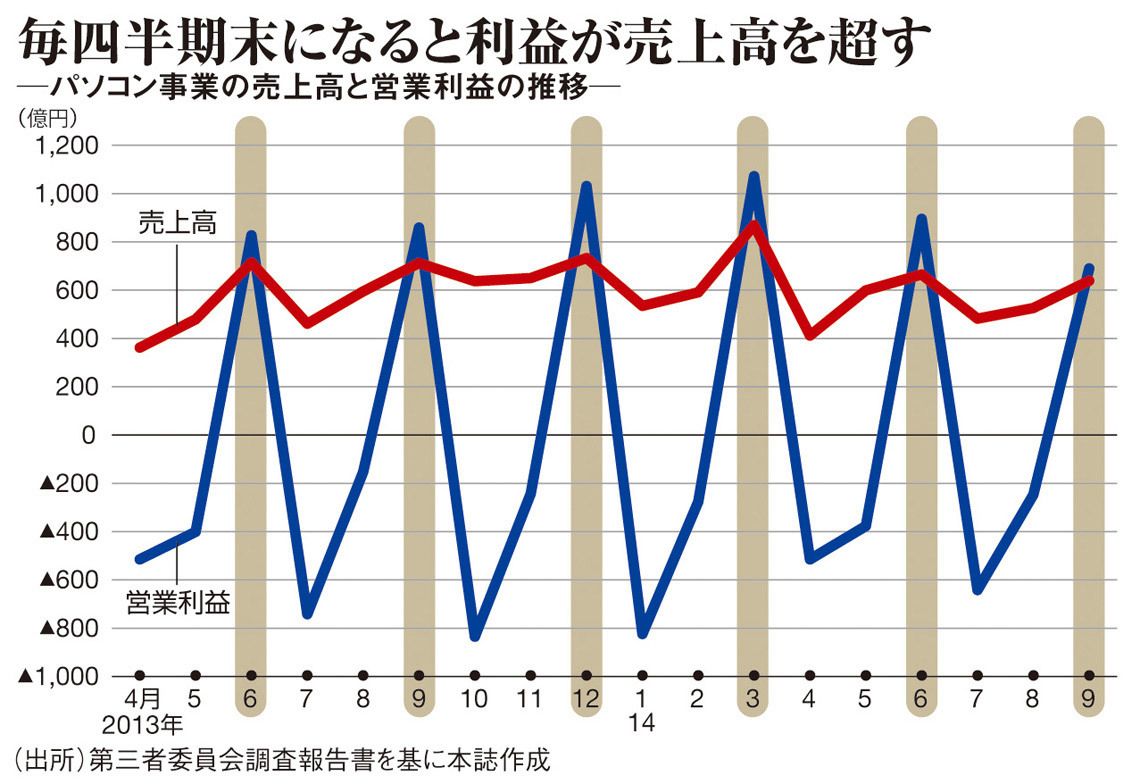
東芝不正会計問題が多くの人々に衝撃を与えたのは、それが単なる個人の不正ではなく、日本を代表する巨大電器メーカーにおいて組織的かつ継続的に行われていた点にあります。第三者委員会の調査報告書によると、この不正の根源にあったのは、歴代経営陣が各カンパニー(事業部門)に対して強烈な業績目標を課し、それを達成できないことが許されない企業風土でした。
社内では、事実上の無理難題な目標達成を強いる指示が「チャレンジ」という名のプレッシャーとして横行していました。現場のマネジメント層や担当者は、経営陣の期待やプレッシャーに応えるため、工事進行基準における原価の過小評価、売上の前倒し計上、あるいは費用(損失)の先送りなど、不適切な会計処理(利益水増し)に手を染めざるを得ない状況に追い込まれました。この構造的な歪みこそが、不正が長期化し、被害が巨額に膨らんだ最大の理由です。
歴代社長の責任とガバナンス・内部統制の欠如
不正の中心には、西田厚聡氏、佐々木則夫氏、田中久雄氏という歴代の3人の社長をはじめとする経営陣の存在がありました。彼らは業績のV字回復や連続黒字を対外的にアピールするため、各事業の利益を実態以上に誇示するプレッシャーをかけ続けました。公式発表資料や第三者委員会の調査では、社長らが直接的、あるいは間接的に不適切な会計を容認・主導していた実態が詳細に認定されています。
なぜこれを内部で食い止めることができなかったのでしょうか。その答えは「ガバナンスと内部統制の完全な形骸化」にあります。本来、経営陣の暴走を監視・チェックする立場にある監査役会や社外取締役、内部監査部門は、強大な権力を持つ社長や経営陣に対して十分に機能しませんでした。社内の異議申し立てが許されない空気感と、コンプライアンス意識の著しい低下が重なり、自浄作用が完全に失われていたことが事件の深刻さを決定づけました。
発覚から第三者委員会の調査、証券取引等監視委員会の勧告までの経緯
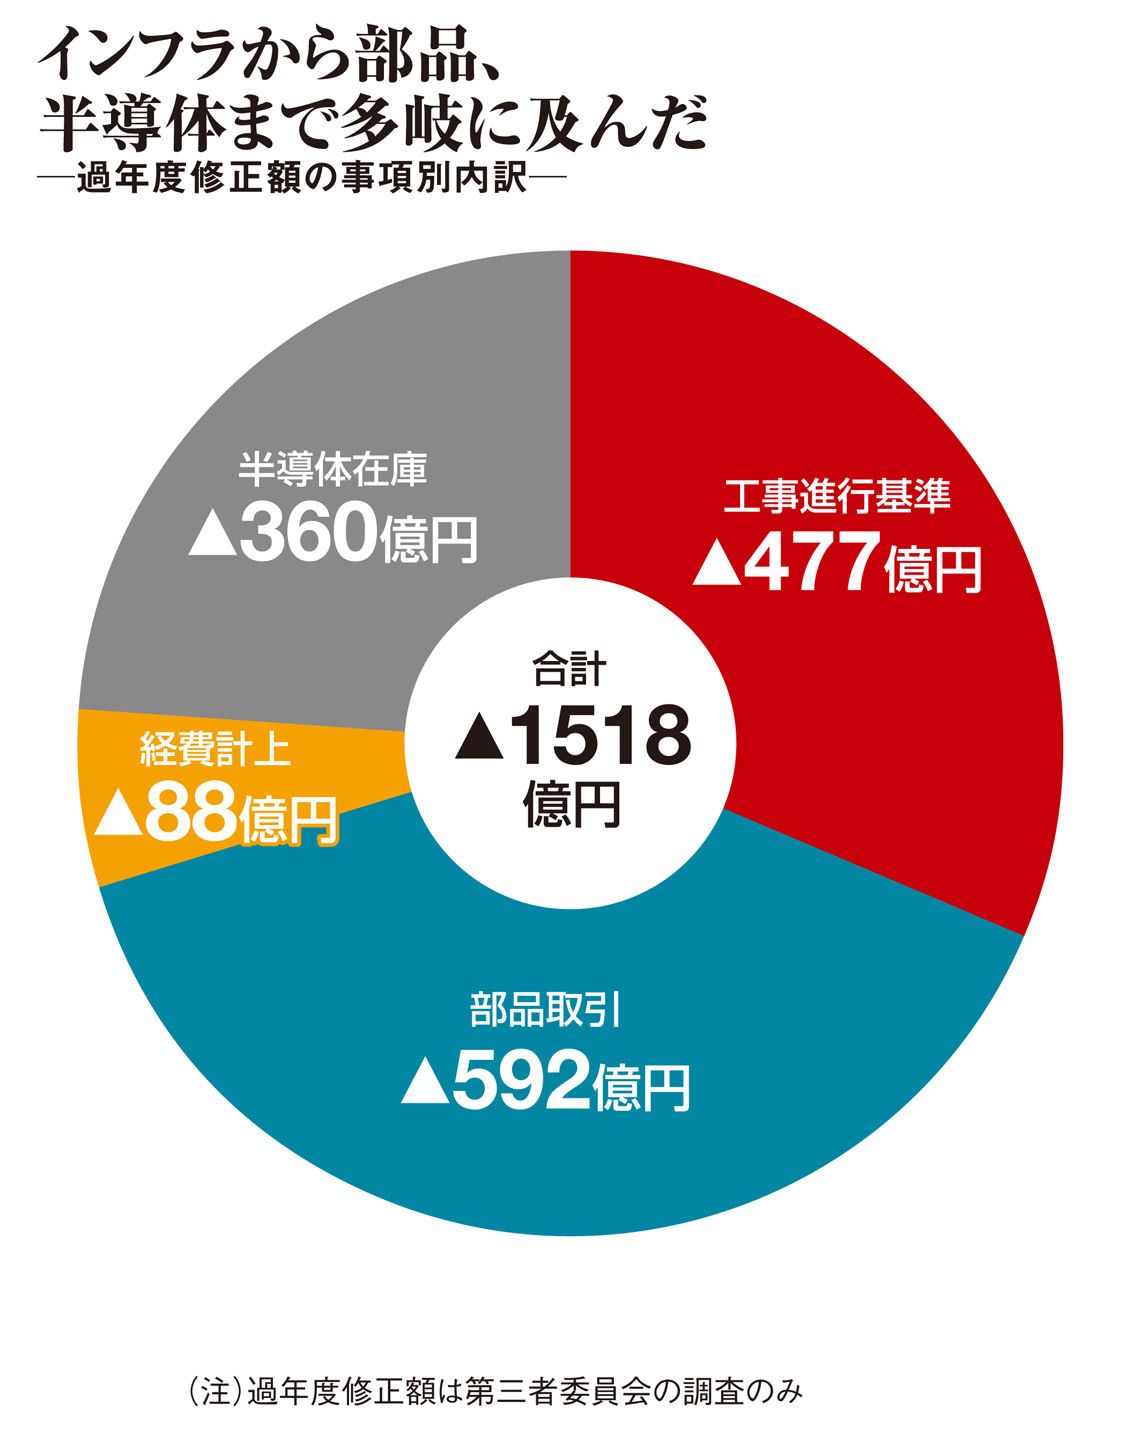
事態が表面化したのは2015年、社内からの情報提供や内部告発が端緒となりました。これを受け、東芝は同年4月に独立した「第三者委員会」を設置し、徹底的な調査を開始しました。同年7月に公表された調査報告書によって、数年にわたり歴代経営陣の関与のもと、数百億円規模(最終的には総額で2000億円を超える規模)の利益水増しが行われていたことが客観的な事実として明らかになりました。
この重大な法令違反を受け、証券取引等監視委員会(SESC)は調査を実施し、金融庁に対して東芝への課徴金納付命令を出すよう勧告を行いました。これに伴い、田中久雄社長を含む歴代の経営陣が引責辞任を表明し、社会的な信用は地に落ちることになりました。事件の推移を整理するため、主要な経緯を以下の表にまとめます。
| 時期 | 発生した出来事 | 公式発表・真相の検証 |
|---|---|---|
| 2015年4月 | 不適切な会計処理の可能性が浮上し、第三者委員会が設置される | 社内からの指摘を端緒に、独立した外部有識者による調査が開始 |
| 2015年7月 | 第三者委員会が調査報告書を公表 | 歴代社長(西田氏、佐々木氏、田中氏)の関与や組織的利益水増しが認定される |
| 2015年9月〜 | 証券取引等監視委員会(SESC)による勧告と処分 | 過去の有価証券報告書の虚偽記載が認定され、巨額の課徴金納付命令が下される |
| 2017年前後 | 米原子力事業(ウエスチングハウス)の巨額損失発覚 | 不正会計の傷跡が癒えない中、買収した海外原発事業の巨大な赤字が発覚し財務危機が加速 |
現在への影響:上場廃止から再建、日本電産などの動向まで
不正会計問題の露呈は、東芝の財務基盤を致命的に損なう引き金となりました。不正発覚の直後に発覚・表面化した米原子力子会社ウエスチングハウス(WH)をめぐる巨額の損失計上により、東芝は歴史的な債務超過に陥りました。これを乗り切るために、主力の半導体事業(現在のキオクシア)の売却など身を削る再建策を講じざるを得なくなりました。
その後も、アクティビスト(物言う株主)との対立や経営方針をめぐる混乱が長年続き、東芝は日本を代表する名門企業でありながら、株式市場からの完全な独立を模索する道を選びました。近年の動向として、国内大手メーカーである日本電産(現・ニデック)による将来的な再建への関与や、国内外のファンドによる買収・非上場化のプロセスが大きく報じられてきました。結果として、東京証券取引所からの上場廃止という歴史的な節目を迎え、現在は新たなオーナーシップの下で組織の再構築と再生に向けた厳しい道のりを歩んでいます。
【東芝不正会計】に関するよくある質問(FAQ)
Q1:東芝の不正会計で利益が水増しされた総額はどのくらいですか?
A1:第三者委員会の調査やその後の見直しにより、数年にわたる利益水増しの総額は2000億円を超える規模に達し、日本の株式市場において過去最大級の粉飾・不適切会計事件となりました。
Q2:歴代社長はどのような処分や責任を問われましたか?
A2:西田厚聡氏、佐々木則夫氏、田中久雄氏の歴代社長はいずれも辞任に追い込まれました。また、会社側や株主代表訴訟などにおいて、経営陣に対する損害賠償請求や法的責任の追及が行われました。
Q3:なぜ「チャレンジ」という言葉が不正の象徴になったのですか?
A3:社内で「チャレンジ」と称された業績目標の達成要求が、実態を無視した極端なプレッシャーとして機能し、現場が利益の前倒しや費用の繰り延べといった不正を行う温床となったためです。

まとめ:今後の動向とガバナンスにおける教訓
東芝不正会計問題は、経営陣による無理な目標設定、現場への過度なプレッシャー、そしてそれをチェックすべきガバナンスと内部統制の機能不全が組み合わさることで、いかに巨大な企業をも揺るがす崩壊を招くかを示す最大の教訓となりました。2026年現在も、日本企業におけるコーポレートガバナンスのあり方や、コンプライアンスの重要性を語る上で必ず引き合いに出される歴史的事件です。不祥事を二度と繰り返さないための透明性の高い経営と、組織の健全な自浄作用の維持こそが、現在の日本経済が未来に向けて持ち続けるべき極めて重要な教訓といえます。 (出典: 東芝 不正 会計(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
