60歳からの年金受給は本当にお得?繰上げ受給の仕組みや損益分岐点の真実
日本国内で老後のライフプランを設計する際、避けて通れない最大の関心事が公的年金の受給開始時期です。原則である60歳から受給を開始できる「繰上げ受給」制度は、早期にキャッシュフローを確保できる一方で、生涯にわたる受給額が減額されるという大きなトレードオフが存在します。2026年現在の最新の社会保障制度や高齢者雇用の実態を踏まえ、60歳からの年金受給が本当に自分にとってお得なのか、その仕組みを多角的に検証していきます。
本記事では、老齢基礎年金および老齢厚生年金の基本的な仕組みから、繰上げ受給の具体的な減額率、多くの人が気にかける損益分岐点の計算、さらには働きながら受給する場合の注意点までを徹底解説します。人生100年時代を生き抜くための賢い選択のポイントを明らかにしていきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:60歳から年金を受け取る「繰上げ受給」を選択すると、受給額が一定の割合で生涯にわたって減額されます。
- 要点2:減額率は月単位で計算され、一度請求すると後から取り消すことや変更することは原則としてできません。
- 要点3:損益分岐点や自身の健康状態、定年後の就労状況を総合的に勘案して受給年齢を選択することが極めて重要です。
60歳からの年金受給の基本構造:老齢基礎年金と老齢厚生年金
日本の公的年金制度は、原則として20歳から60歳までの国民全員が加入する「国民年金(老齢基礎年金)」と、会社員や公務員が加入する「厚生年金(老齢厚生年金)」の2階建て構造となっています。本来の受給開始年齢は原則として60歳から65歳へと引き上げられてきましたが、受給希望者のライフスタイルに合わせて柔軟に対応できるよう、受給開始時期を前倒しする「繰上げ受給」や、後ろ倒しにする「繰下げ受給」の選択肢が用意されています。
60歳から年金を受給するということは、本来の受給開始年齢である65歳よりも最大で5年早く年金を受け取ることを意味します。この制度を利用することで、定年退職後の無収入期間をカバーしたり、住宅ローンの完済資金や生活費の補填に充てたりすることが可能になります。しかし、早く受け取れるメリットの裏には、受給額の「減額」という重大な代償が伴うため、その仕組みを正確に理解しておく必要があります。
繰上げ受給の仕組みと減額率の計算ルール
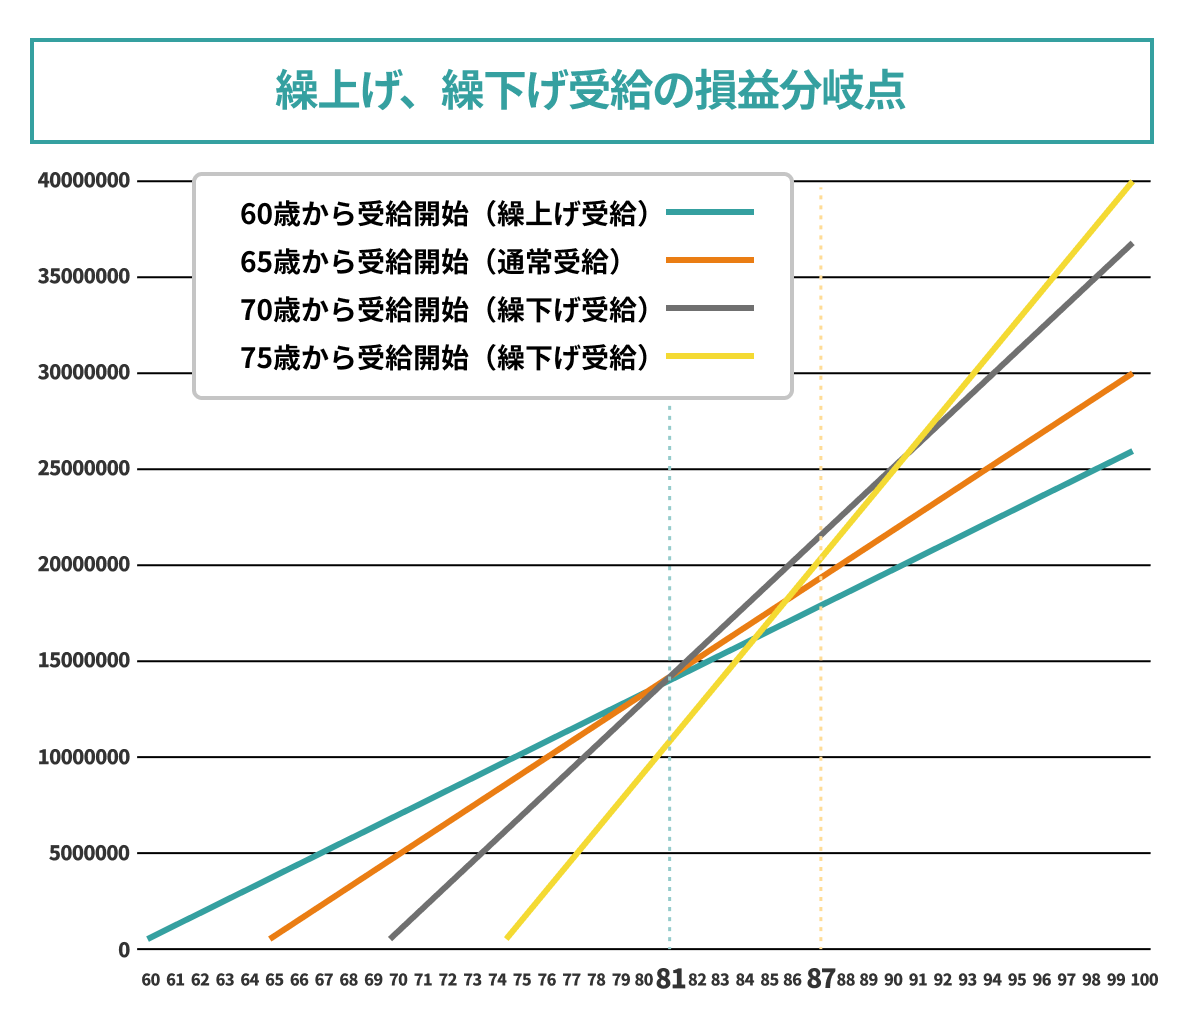
繰上げ受給を選択した場合の最大の特徴は、一生涯続く「減額率」です。受給を何ヶ月早く開始するかによって、毎月の受給額がどれほど減るのかが決まります。この減額率は法律によって厳格に定められており、世代ごとの経過措置を経て現在のルールが適用されています。
減額率の算出方法は、繰上げ請求をした月から65歳に達する月の前月までの月数に、一定の割合を掛け合わせて決定されます。例えば、60歳0ヶ月で繰上げ受給を請求した場合、5年間(60ヶ月分)早く受け取ることになります。この減額された受給率は生涯変わらないため、長生きすればするほど、本来の65歳受給開始と比較したときの受給総額の差が大きくなっていく仕組みです。
【比較表】年金受給スタイルの特徴とメリット・デメリット
年金の受給開始時期を選ぶにあたり、60歳での繰上げ受給、原則通りの65歳受給、そして受給を遅らせる繰下げ受給のそれぞれの特徴を整理しておくことが重要です。以下の比較表に各選択肢の概要をまとめました。
| 受給スタイル | 受給開始年齢 | 受給額の変動 | 主なメリット | 主なデメリット・注意点 |
|---|---|---|---|---|
| 繰上げ受給 | 60歳〜64歳 | 生涯減額される(早く受け取るほど減額率大) | 定年直後の収入減をカバーできる、早く資金を確保できる | 生涯受給額が減少する、途中で変更や取り消しができない |
| 原則受給 | 65歳 | 満額(基準額) | 制度上の基本形であり、計算がシンプルで予測が立ちやすい | 60歳から65歳までの無収入または収入減の期間を自己資金で耐える必要がある |
| 繰下げ受給 | 66歳〜75歳 | 生涯増額される(遅らせるほど増額率大) | 受給額を大幅に増やせる、長生きリスクへの強力な備えになる | 受給開始までの生活費を別の手段で確保する必要がある、税金や社会保険料の負担増に注意 |
損益分岐点の真実:何歳まで生きると損得が分かれるのか
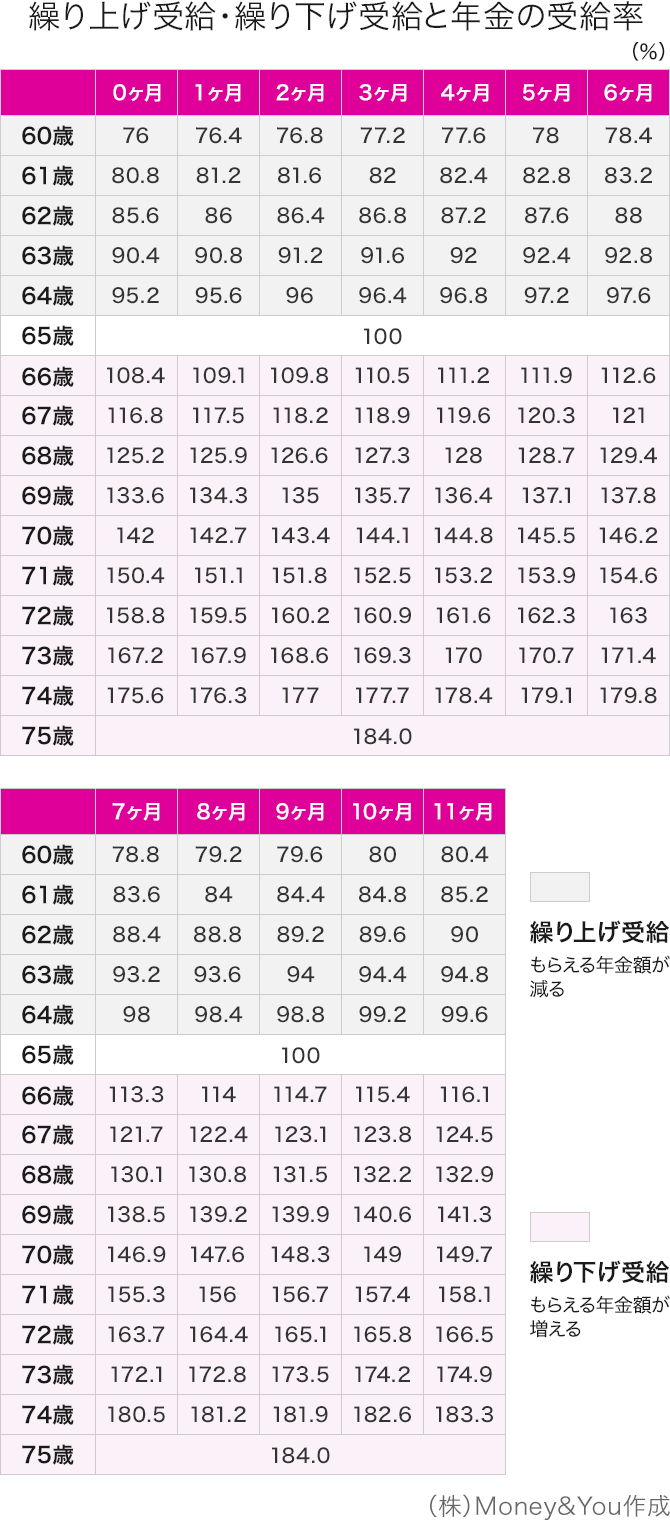
60歳から年金を受給するかどうかを検討する際、多くの人が最も気にするのが「損益分岐点」です。早く受け取って総額が多くなる期間と、減額された金額が本来の受給額を追い抜かれる期間の境界線はどこにあるのでしょうか。
一般的に、60歳から繰上げ受給を開始した場合、65歳から受給を始めた人と比べて、受給総額の分岐点はおおむね「80代半ばから後半」に差し掛かるあたりに設定されるケースが多いです。つまり、日本人の平均寿命を大きく上回る年齢まで生存した場合、60歳から受給していた総額よりも、65歳やそれ以降に受け取り始めた総額のほうが多くなる計算になります。
しかし、ここで見落としてはいけないのは、お金の「時間価値」と個人のライフプランの優先順位です。「今すぐ必要なお金がある」「健康上の理由で長く生きられるか分からない」「60代のうちにやりたいことに使いたい」という価値観を持つ人にとっては、損益分岐点の年齢だけで損得を測ることは必ずしも適切ではないという点が、ファイナンシャルプランニングにおける本質的な視点となります。
働きながら受給する場合の注意点と在職老齢年金
60歳を過ぎても定年延長や再雇用、あるいは新しい職場で働き続けるシニア層が急増しているのが現代の実情です。ここで注意しなければならないのが、「働きながら年金を受給する場合のルール」です。
老齢厚生年金を受け取りながら給与などの報酬を得る場合、「在職老齢年金」という制度が適用されます。基本給や賞与を含めた総報酬月額と年金の基本月額の合計が一定の基準額を超えると、厚生年金の一部または全額が支給停止(ストップ)される仕組みになっています。せっかく60歳から繰上げ受給の手続きを行っても、高めの給与を得ている期間は年金が全額支給されないケースがあるため、就労収入とのバランスを事前にシミュレーションしておくことが不可欠です。
なお、老齢基礎年金については、働きながら受給しても報酬による支給停止はありません。厚生年金特有の支給停止基準を十分に把握した上で、給与と年金のトータルインカムを計算することが失敗を防ぐカギとなります。

人生プランに応じた選択のポイントと判断基準
60歳からの年金受給を選択するかどうかは、単に「損か得か」の経済計算だけで決めるべきではありません。個々の人生設計、健康状態、家族構成、そして資産状況に応じた多面的な判断が求められます。
まず、手元に十分な貯蓄があり、65歳まで生活費に困らないのであれば、原則通りの受給や繰下げ受給を検討する余裕が生まれます。一方で、住宅ローンの残債や教育費の負担が残っている場合や、定年後の収入が激減してキャッシュフローが逼迫している場合は、60歳からの繰上げ受給が現実的な救済策となります。
また、配偶者の有無や遺族年金の受給権など、世帯全体での保障内容も考慮に入れる必要があります。繰上げ受給を一度選択してしまうと、いかなる理由があっても後から撤回できないという不可逆的な性質を持つため、専門家への相談や公的な年金事務所でのシミュレーションを活用し、慎重に決断を下すことが求められます。
【60歳から年金受給】に関するよくある質問(FAQ)
Q1:60歳で一度繰上げ受給を始めると、後から変更や取り消しはできますか?
A1:原則として、一度繰上げ受給を請求して受給権が発生した後は、後から取り消すことや、通常の65歳受給への変更、繰下げ受給への切り替えを行うことは一切できません。減額された受給率は一生涯続きますので、請求のタイミングは慎重に判断する必要があります。
Q2:繰上げ受給の減額率は、基礎年金と厚生年金のどちらにも適用されますか?
A2:はい、老齢基礎年金および老齢厚生年金の双方を同時に繰り上げる場合は、それぞれの年金額に対して規定の減額率が適用されます。なお、どちらか一方のみを繰り上げることも可能ですが、制度の仕組みが複雑になるため事前の確認が推奨されます。
Q3:60歳で繰上げ受給をしながらアルバイトやパートで働くことは可能ですか?
A3:可能です。就労して給与を得ること自体に制限はありません。ただし、厚生年金に加入しながら働く場合は「在職老齢年金」の仕組みにより、収入の金額によっては老齢厚生年金の一部または全額が支給停止となる場合があるため注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
60歳からの年金受給は、定年後の生活基盤を早期に安定させるための有効な選択肢であると同時に、生涯受給額の減額という不可避なコストを伴う重大な決断です。2026年現在の社会情勢や高齢者雇用の多様化が進む中、単一の正解が存在するわけではありません。
失敗しないための最大の判断基準は、「自身の健康寿命」「定年後の就労意欲と収入見込み」「現在の貯蓄残高」の3つを正確に見極めることです。他人の損得論に惑わされることなく、自身のライフプランに最も適した受給開始年齢を主体的に選び取り、安心できる老後設計を築いていきましょう。 (出典: 60 歳 から 年金 受給(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
